Paso 1. Define el periodo y la fecha de corte
Empieza por delimitar el mes que vas a revisar. Anota si todavía existen operaciones por facturar, cobros que llegaron después del corte o gastos cuyo comprobante no has recibido. Una fecha de corte clara evita mezclar movimientos de dos periodos.
No intentes resolver todos los pendientes al mismo tiempo. Clasifícalos como: listo, requiere aclaración, falta documento o requiere decisión contable. Esa clasificación permite avanzar sin perder de vista lo que todavía necesita atención.
Checklist de cierre contable mensual
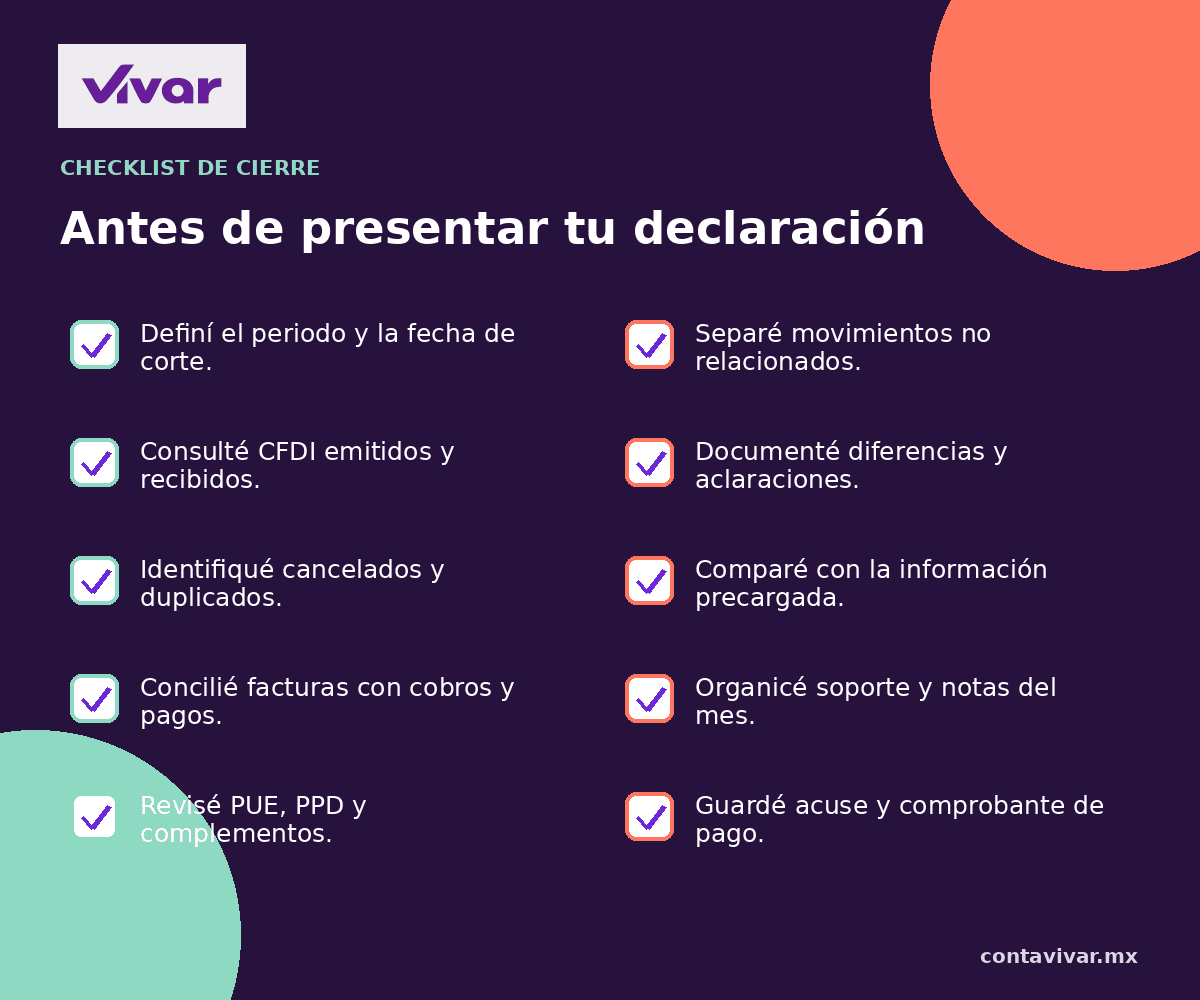
- Definí el periodo y la fecha de corte.
- Consulté los CFDI emitidos y recibidos.
- Confirmé su estatus e identifiqué cancelados o duplicados.
- Revisé datos fiscales, conceptos, importes e impuestos.
- Concilié CFDI de ingreso con cobros y depósitos.
- Concilié CFDI de gasto con pagos y estados de cuenta.
- Revisé PUE, PPD y complementos de recepción de pagos.
- Separé transferencias, gastos personales y movimientos no relacionados.
- Documenté diferencias y asigné una acción a cada pendiente.
- Comparé mis controles con la información precargada.
- Conservé XML, soporte, notas y comunicaciones relevantes.
- Guardé acuse, línea de captura y comprobante de pago.
Una rutina que sí puedes sostener
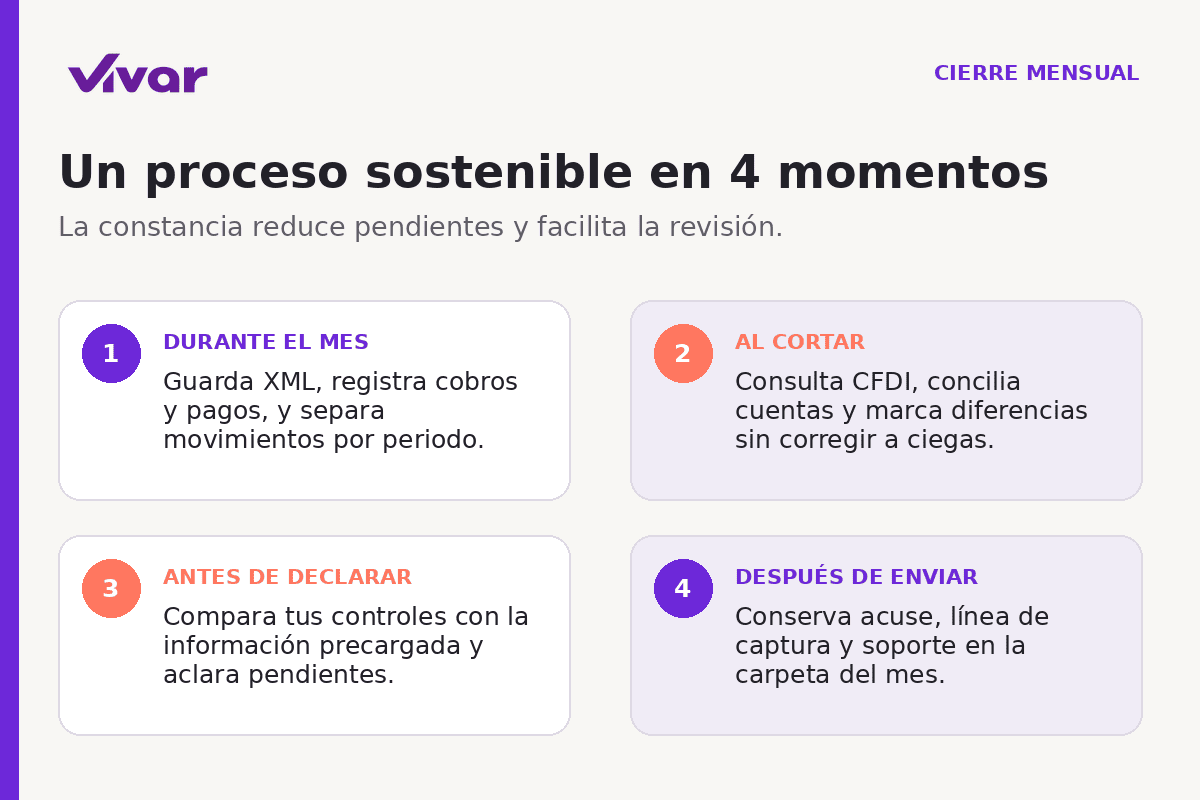
No necesitas esperar al último día ni dedicar una jornada completa. Usa una frecuencia que puedas repetir:
- Durante el mes: guarda documentos y registra cobros o pagos conforme ocurren.
- Una vez por semana: revisa faltantes y solicita facturas o aclaraciones mientras la operación está reciente.
- Al terminar el periodo: haz las conciliaciones, revisa PUE y PPD, y clasifica las diferencias.
- Antes de declarar: compara con la precarga y comparte con tu contador los pendientes ya identificados.
- Después de presentar: archiva acuse, pago y notas para el siguiente cierre.
Errores frecuentes que complican el cierre
Esperar hasta la fecha de presentación
Concentra demasiadas aclaraciones en pocos días y aumenta la posibilidad de omitir documentos.
Revisar solo los PDF
El XML contiene la información fiscal estructurada y debe conservarse.
Suponer que todo depósito es ingreso
Primero identifica transferencias propias, préstamos, anticipos u otros movimientos y documenta su origen.
Suponer que todo CFDI recibido es deducible
La deducción o acreditamiento depende de requisitos y de la relación con tu actividad.
Corregir antes de entender la diferencia
Una cancelación o sustitución incorrecta puede generar más trabajo. Documenta primero el caso.
No guardar el cierre
Sin acuses, notas y soportes, el siguiente mes y el cierre anual empiezan con información incompleta.
¿Cuándo conviene pedir una revisión?
Busca apoyo cuando existan diferencias que no puedes explicar, cancelaciones o sustituciones por definir, complementos de pago pendientes, operaciones poco habituales, cambios de régimen o dudas sobre el tratamiento de un gasto o ingreso.
Una revisión no consiste solo en comparar totales. Debe identificar el origen de cada diferencia, la documentación disponible y la acción adecuada para tu situación.
Información general: este artículo no sustituye una revisión contable o fiscal personalizada. Las obligaciones y el tratamiento de cada operación dependen del régimen, la actividad y las circunstancias del contribuyente.
Agenda una revisión de tu cierre
Si quieres ordenar tus pendientes y revisar tu proceso mensual, escríbenos por WhatsApp.
Fuentes oficiales
Consulta realizada el 19 de octubre de 2026.
0 comentarios